财经新闻里"收益率曲线倒挂了"几乎总是以不安的语气出现。这是有理由的。长短期利差倒挂是过去数十年最一致地预告美国衰退的信号之一。本文一步步拆解它的原理。
什么是收益率曲线
收益率曲线把不同到期期限国债的收益率连成一条线。通常期限越长,收益率越高,因为借出资金的时间越久,要求对通胀和不确定性的补偿也越多。这种向右上方倾斜的健康形态称为正常(normal)收益率曲线。
最常用的比较是10年期国债收益率减2年期国债收益率(10Y-2Y)。平常这个值为正。
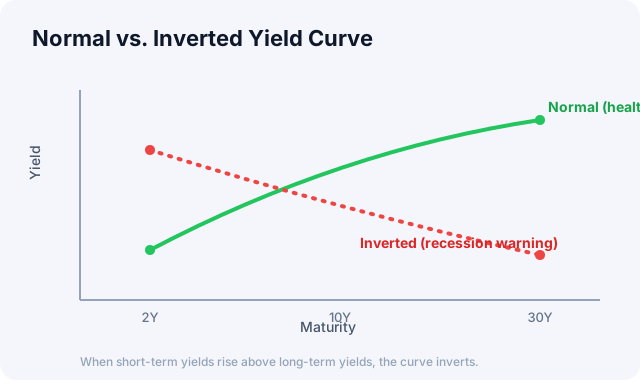
正常时曲线向右上方倾斜;当短期利率高于长期利率时便倒挂,转为向右下方倾斜。
"倒挂"意味着什么
当长短期利差转为负值,即短期利率(2年)高于长期利率(10年)时,称为收益率曲线倒挂(inversion)。这从直觉上看很奇怪:为什么借得更久反而愿意收更少的利息?
答案在于市场预期。短期利率主要受央行(美联储)当前政策利率左右,为抑制通胀而激进加息时,短期利率会走高。长期利率则反映遥远未来的增长与通胀,以及对未来降息的预期。当投资者预期现在利率高,但经济很快会放缓、美联储会降息,长期利率便相对走低。
也就是说,曲线倒挂是市场在集体押注当下的紧缩终将导致经济放缓的信号。
历史记录
在美国,10Y-2Y利差倒挂在过去数十年几乎领先于每一次衰退。自1970年代以来的主要衰退大多在倒挂之后到来,因此这个指标成了经济学家和投资者共同紧盯的经济红绿灯。
但有几点重要的附注。时滞很长:从倒挂到实际衰退通常需要6到24个月,倒挂并不意味着市场立刻崩盘,倒挂之后股价又涨了一段时间的案例也很多。还要看倒挂如何解除(下一节会讲)。并非万能:随着货币政策环境变化,也有人质疑它的预测力不如从前。曾有过没倒挂就放缓的情况,也有过倒挂持续很久却躲过衰退的时期。
当倒挂解除时
倒挂终会解除,而怎样解除很重要。10Y-2Y 利差重新回到零以上的时刻,称为倒挂解除(un-inversion),或重新变陡(re-steepening)。听起来像是好消息,但从历史看并不总是如此。
关键在于曲线的哪一端在移动:
| 类型 | 移动的一端 | 常见原因 | 可能意味着什么 |
|---|---|---|---|
| 牛陡(bull steepening) | 短期利率下降得比长期利率快 | 经济走弱,市场开始计入美联储降息 | 放缓正在到来;过去的衰退之前常见 |
| 熊陡(bear steepening) | 长期利率上升得比短期利率快 | 通胀预期上升、政府借贷增加、期限溢价走高 | 对债券价格和利率敏感资产构成压力,不一定意味着衰退 |
一些分析师之所以比倒挂本身更关注倒挂解除,原因就在牛陡。在过去的几个周期里,衰退并不是在曲线仍然倒挂时开始的,而是在曲线已经重新转正之后:经济转弱,美联储开始降息,短期利率在此过程中快速下行。
💡 提示: 曲线走出倒挂时,看一看2年期收益率。如果变陡主要来自2年期下降(市场预期降息),宜把它当作周期后段的警示。如果主要由10年期上升推动,那更多是通胀和借贷成本的故事,而非衰退迫在眉睫。
如何运用
长短期利差与其说是择时工具,不如说是风险环境的指南针。若曲线深度且长时间倒挂,宜留意可能正处于经济周期后段,并以此为契机检视资产配置与风险管理。反之,曲线变陡(steepening)的阶段有时反映经济复苏预期。
这个指标与短期、长期利率的水平本身、美联储的政策方向以及信用利差搭配看时,解读会更丰富。
在 Global Market Dashboard 的宏观标签下,提供美国国债2年、10年、30年期收益率以及10Y-2Y长短期利差的图表。亲自看看曲线如今处于哪个阶段。全局可在全球市场投资入门中把握。
在 FearGrid 的 Market Signal 中读懂这个指标
长短期利差不只是我们展示的第三方数字,它是 FearGrid 用公开数据自行计算的 Market Signal 综合指数 的直接输入项。该指数将物价、利率、情绪三大支柱合为一体,其中 10Y-2Y 利差与美联储广义美元指数的动量共同构成利率与流动性支柱,而这一支柱在综合评分中占 35% 的权重。
有一个细节值得注意:我们不是按绝对值,而是按相对于最近三年分布的位置来换算利差(三年均值居于中间)。这样你就能一眼看出当前曲线相较平常被压低了多少,也就是倒挂究竟有多不寻常。请在首页顶部的 Market Signal 查看这一支柱目前处于什么位置、又把综合评分拉向哪个方向。
这种做法也有一个值得了解的盲点。由于该支柱对利差的水平打分,紧急降息带来的牛陡会在衰退风险上升的同时推高利率支柱的分数。这正是综合指数不单靠收益率曲线的原因之一:基于芝加哥联储金融状况数据的情绪与压力支柱,就是为捕捉这一阶段容易出现的信用紧张而设计的。各支柱的权重可在计算方法页面查看。
一手来源: 每日国债收益率曲线,美国财政部
本文仅供参考,不构成投资建议。