経済ニュースで「イールドカーブが逆転した」という表現は、ほとんど常に不安な調子で登場します。それには理由があります。長短金利差の逆転は、過去数十年にわたり米国の景気後退を最も一貫して予告してきたシグナルの一つだからです。本記事ではその仕組みを一つずつ解きほぐします。
イールドカーブとは
イールドカーブ(利回り曲線)は、満期の異なる国債の利回りを一本につないだグラフです。通常は満期が長いほど利回りが高くなります。お金をより長く貸す分、インフレや不確実性への見返りをより多く求めるためです。こうして右肩上がりになる正常な曲線を順イールド(normal)曲線と呼びます。
最も広く使われる比較は、10年債利回りから2年債利回りを引いた値(10Y-2Y)です。平常時はこの値がプラスです。
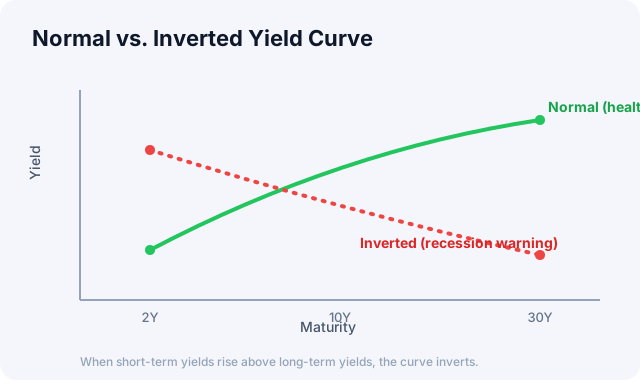
正常なときは右肩上がり、短期金利が長期金利を上回ると逆転して右肩下がりになります。
「逆転」が意味すること
長短金利差がマイナスになること、つまり短期金利(2年)が長期金利(10年)より高くなる状況をイールドカーブの逆転(inversion)といいます。直感的にはおかしな話です。なぜより長く貸すのに利回りを少なく受け取ろうとするのでしょうか。
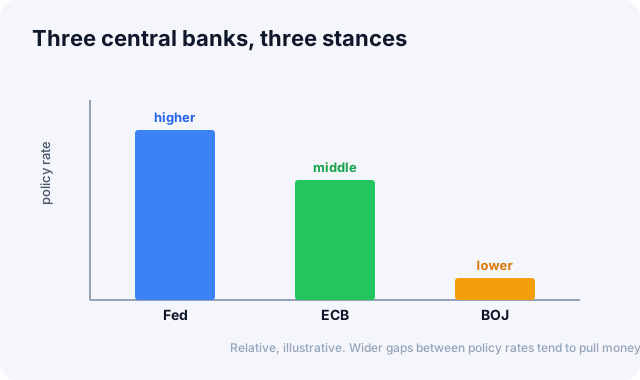
答えは市場の期待にあります。短期金利は中央銀行(米FRB)の現在の政策金利に大きく左右されます。インフレを抑えるためにFRBが金利を積極的に引き上げると短期金利が高くなります。一方長期金利は遠い将来の成長やインフレ、そして今後の利下げ期待を反映します。投資家が今は金利が高いが、まもなく景気が鈍化しFRBが利下げするだろうと予想すれば、長期金利は相対的に低く形成されます。
つまり曲線の逆転は、市場が現在の引き締めが結局は景気鈍化につながると集団で賭けているシグナルです。
歴史的な記録
米国では10Y-2Y金利差の逆転は、過去数十年のほぼすべての景気後退に先行しました。1970年代以降に起きた主要な後退の大半が逆転の後に訪れたため、この指標は経済学者と投資家がともに注視する景気の信号機となりました。
ただし重要な但し書きがあります。まずタイムラグが長いことです。逆転が起きてから実際の後退までは通常6か月から24か月かかります。逆転がただちに市場の崩壊を意味するわけではなく、逆転後もしばらく株価が上がった例が多くあります。逆転がどう解消されるかも見るべきです(次のセクションで扱います)。そして万能ではありません。金融政策環境が変わるなかで、過去ほどの予測力を疑う見方もあります。逆転なしに鈍化が来たこともあれば、逆転が長く続いたのに後退をかわした時期もありました。
逆転が解消されるとき
どんな逆転もいずれは解消されます。そして、どう解消されるかが重要です。10Y-2Y金利差が再びゼロを上回る瞬間を逆転解消(un-inversion)、またはリスティープニング(re-steepening)と呼びます。良い知らせに聞こえますが、歴史的には必ずしもそうではありませんでした。
鍵は、曲線のどちら側が動いているかです。
| タイプ | 動く側 | よくある原因 | 示唆するもの |
|---|---|---|---|
| ブル・スティープニング | 短期金利が長期金利より速く低下 | 景気減速を受け、市場がFRBの利下げを織り込む | 減速が現実になりつつある局面。過去の後退の直前によく見られた |
| ベア・スティープニング | 長期金利が短期金利より速く上昇 | インフレ期待の上昇、政府借入の増加、タームプレミアムの拡大 | 債券価格や金利に敏感な資産への圧力。必ずしも後退を意味しない |
一部のアナリストが逆転そのものより逆転解消を注視する理由が、ブル・スティープニングです。過去のいくつかのサイクルでは、後退は曲線がまだ逆転しているときではなく、すでにプラスに戻った後に始まりました。景気が弱まり、FRBが利下げを始め、その過程で短期金利が急速に下がったのです。
💡 ヒント: 曲線が逆転から抜け出したら、2年債利回りを確認しましょう。スティープ化が主に2年債の低下(利下げ期待)から来ているなら、サイクル後半の警告と受け止めるのが妥当です。主に10年債の上昇が主導しているなら、差し迫った後退よりもインフレと借入コストの話に近いと言えます。
どう活用するか
長短金利差はタイミングのツールというより、リスク環境の羅針盤に近いものです。曲線が深く、そして長く逆転しているなら、景気サイクルの後半である可能性を念頭に置き、資産配分とリスク管理を点検するきっかけとするのが合理的です。逆に曲線が急峻になる(steepening)局面は、景気回復期待を反映することもあります。
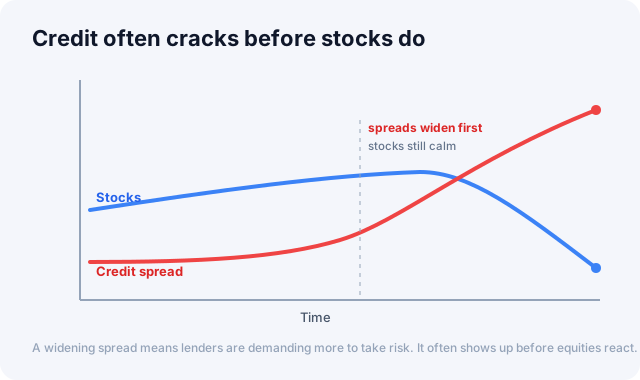
この指標は短期・長期金利の水準そのもの、FRBの政策方向、そして信用スプレッドと合わせて見るとき解釈が豊かになります。
Global Market Dashboardのマクロタブでは、米国債2年・10年・30年利回りとともに10Y-2Y長短金利差をチャートで提供します。曲線が今どの局面にあるか、ご自身で確認してみてください。全体像はグローバル市場投資の入門でつかんでください。
FearGridのMarket Signalでこの指標を読む
長短金利差は、他社の指標をそのまま表示しているだけではありません。FearGridが公開データから自ら算出するMarket Signal総合指数に直接組み込まれる入力値です。この指数は物価・金利・心理の三つの柱を一つに合成しますが、10Y-2Y金利差はFRBの広義ドル指数のモメンタムとともに金利・流動性の柱を構成し、この柱は総合スコアで35%の比重を占めます。
一つの特徴は、金利差を絶対値ではなく直近3年の分布に対する相対的な位置に換算する点です(3年平均が中央)。そのため今、曲線が平常時よりどれだけ押し下げられているか、つまり逆転がどれほど異例の局面かを一目で読み取れます。ホーム上部のMarket Signalで、この柱が今どの位置にあり、総合スコアをどちらへ引いているかをご自身で確認してみてください。
この方式には知っておくべき死角もあります。柱は金利差の水準をスコア化するため、緊急利下げによるブル・スティープニングは、後退リスクが高まるなかでも金利の柱のスコアを押し上げてしまいます。総合指数が金利曲線だけに頼らない理由の一つがここにあります。シカゴ連銀の金融環境データで作る心理・ストレスの柱が、まさにその局面で表れやすい信用ひっ迫を捉えるよう設計されています。柱ごとの比重は算出方法のページで確認できます。
一次情報: 日次の国債イールドカーブ、米財務省
本記事は情報提供を目的としており、投資勧誘ではありません。