株を買う前に「この会社の財務諸表を見た」という話をよく耳にします。ところが実際に開示された財務諸表を開くと、数字がびっしり並んだ表が3つ出てきます。この3つの表がそれぞれ何を語っているかを知れば、思った以上に多くの情報を数分で読み取れます。
なぜ財務諸表は3つに分かれているのか
財務諸表は、ある会社について3つの異なる問いに答えるよう設計されています。「この会社は儲かっているか」には損益計算書が、「今何を持っていて何を借りているか」には貸借対照表が、「利益は出ているというが実際の現金はあるか」にはキャッシュフロー計算書が答えます。3つのうち1つだけを見ていては、全体像の一部しか見えません。
損益計算書:この会社は儲かっているか
損益計算書(income statement)は、特定の期間(四半期または1年間)における売上から費用を差し引いた結果を示します。売上から売上原価を引くと売上総利益、そこから販管費を引くと営業利益、さらに利息と税金を反映すると最終的に純利益が残ります。この純利益こそ、ニュースで「決算発表」として扱われるあの数字です。
貸借対照表:今何を持っているか
貸借対照表(balance sheet)は損益計算書と違い、ある一時点のスナップショットです。左側には会社が持っているもの(資産)、右側にはその資産をどう調達したか(負債+資本)が示され、この2つは常に正確に一致します。現金や在庫、工場といった資産がどれだけあり、そのうちどれだけが借金で賄われているかをこの表で確認できます。
キャッシュフロー計算書:利益と現金は別物
キャッシュフロー計算書(cash flow statement)は、実際に現金が出入りした内容だけを追跡します。これが必要な理由は、損益計算書上で利益が出たからといって、会社の口座にその分の現金が積み上がったとは限らないからです。例えば売上を掛け(信用取引)で計上すると、損益計算書には利益として反映されますが、代金をまだ受け取っていなければ現金は増えません。
⚠️ 注意: 「利益は出ているのに現金が足りず倒産する」という話は実際によく起こります。純利益だけを見て会社が健全だと判断すると危険なのはこのためです。営業活動によるキャッシュフローが純利益より一貫して低い、あるいはマイナスであれば、注意して見るべき兆候です。
3つの表はどうつながっているか
3つの財務諸表は別々に存在する表ではありません。損益計算書の純利益は貸借対照表の利益剰余金として積み上がり、キャッシュフロー計算書はまさにその純利益から出発して実際の現金の増減を逆算します。
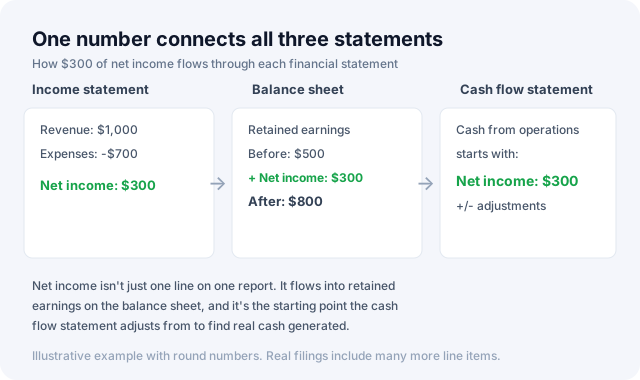
例示です。実際の財務諸表ははるかに多くの項目を含みます。
3つの表を一覧で比較
| 財務諸表 | 示すもの | 期間 | 核心の問い |
|---|---|---|---|
| 損益計算書 | 売上から費用を引いた利益 | 特定の期間(四半期・年間) | 儲かっているか |
| 貸借対照表 | 特定時点の資産・負債・資本 | 特定の時点(スナップショット) | 今何を持ち何を借りているか |
| キャッシュフロー計算書 | 実際の現金の出入り | 特定の期間(四半期・年間) | 利益分の現金もあるか |
💡 Tip: 初めてなら3つの表を一度に完璧に理解しようとせず、損益計算書から売上・営業利益・純利益の3つの数字、貸借対照表から現金と負債の規模、キャッシュフロー計算書から営業活動によるキャッシュフローを1つずつ確認することから始めても十分です。
実践でどう活用するか
決算発表シーズンに出てくる数字のほとんどは、まさにこの3つの表から来ています。PER・PBRのようなバリュエーション指標も、損益計算書の純利益と貸借対照表の資本をそのまま使います。配当を見る際も、配当投資の基礎で扱うように、利益とキャッシュフローを合わせて見て初めて配当の持続可能性を判断できます。財務諸表が会社のファンダメンタルズを見るのに対し、テクニカル分析の基礎は価格と出来高の動きを見るまったく異なるアプローチです。両者は排他的ではなく、互いに補い合って使われます。
もっと読む
財務諸表を基礎から丁寧に説明した本としては、トーマス・イッテルソン(Thomas Ittelson)のFinancial Statements: A Step-by-Step Guide to Understanding and Creating Financial Reportsが定番として推薦され続けています。
一次情報: Beginners' Guide to Financial Statements, 米国SEC(Investor.gov)
本記事は情報提供を目的としており、投資勧誘ではありません。


